央行数字货币的方向是往哪走?跟你我掏钱、花钱、存钱有什么关系
央行数字货币的方向是往哪走?跟你我掏钱、花钱、存钱有什么关系
做了十几年银行柜面,从收现金、刷磁条卡到扫码,每一轮支付革命我都在场。央行数字货币这条路走到今天,我越来越觉得它不只是一个"电子钱包"的事,而是整个货币体系在重新搭骨架。
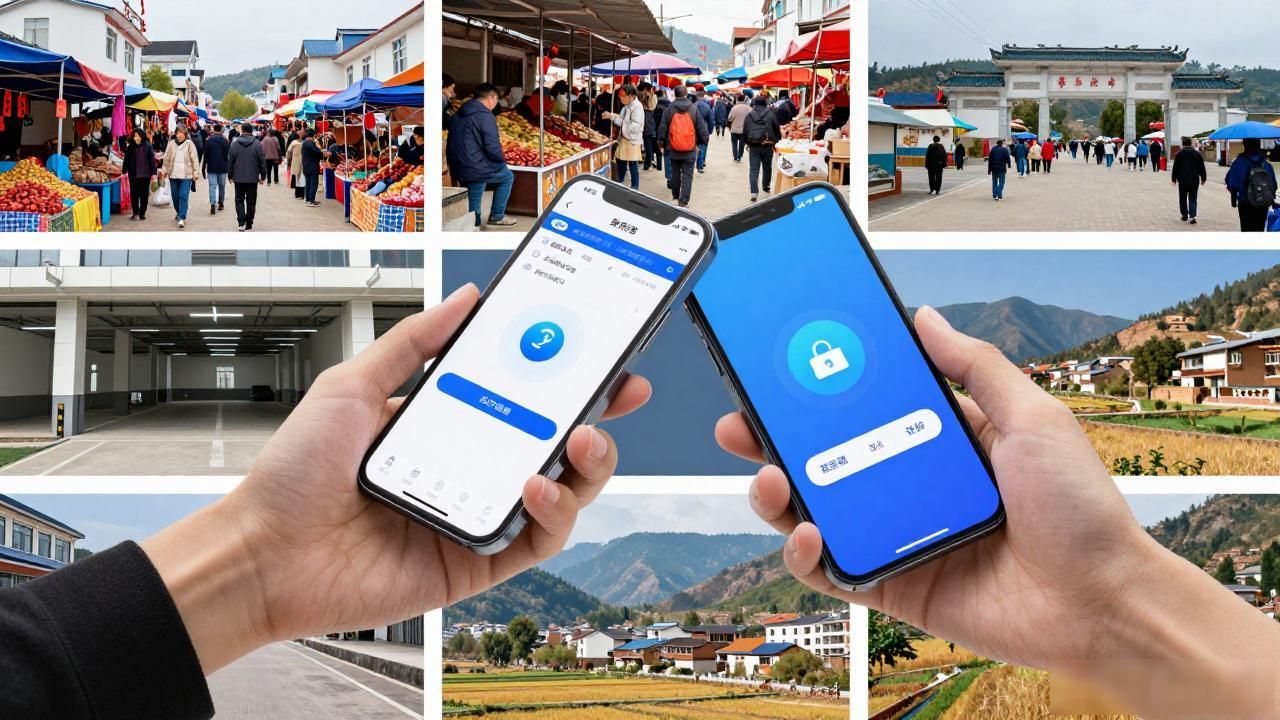
最实在的方向是普惠和离线。数字人民币不依赖网络就能完成碰一碰交易,这在农村、山区、甚至停电场景下太关键了。我去年回老家,镇上小卖部还能用离线包付两块钱,那种"断网也能花钱"的底气,是过去任何一张银行卡都给不了的。
往远了看,跨境结算是另一条主线路。现在一笔跨国汇款中间要过四五家银行,三天打款、手续费吃掉利润。央行数字货币试点已经在探索多国联合清算,跳开SWIFT那套老路子。等通道跑通央行数字货币的方向是往哪走?跟你我掏钱、花钱、存钱有什么关系,小外贸老板结汇的成本会肉眼可见地降下来。
还有一个容易被忽略的方向:它跟微信、支付宝不是抢饭碗的关系,而是底座和上层应用的关系。钱包是支付宝、是银行App,但底下那套发行、记账、反洗钱的规则央行数字货币的方向是,是央行定的。理解了这层,就不会再纠结"扫码和碰一碰谁取代谁"了。
下次你刷手机付完钱,盯着屏幕上跳出来的"数字人民币"图标多停两秒——它背后那条路,正悄悄改着每个人口袋里钱的分量。你觉得它最先改变的是哪个场景?
关键词:央行数字货币的方向是