央行数字货币共振效应解析:从技术协同到政策落地
央行数字货币共振效应解析:从技术协同到政策落地
数字人民币与现有金融体系的融合,并非简单的支付工具升级,而是一场深层次的“共振”。这种共振体现在技术架构、货币政策传导以及宏观风险防范三个维度。当前阶段,市场普遍关注其是否会导致系统性风险,我认为核心在于理解其如何与传统银行体系、交易所体系及国债市场形成闭环互动。
在技术层面,央行数字货币系统(CBDC)的双层运营结构是基础。上层由央行负责发行和监控,下层由商业银行负责兑换和流通。这种设计避免了央行直接面对零售端,保持了市场效率。然而,智能合约的嵌入式执行正在改变资金流动路径。一旦合约条件触发,资金结算无需人工干预,这大幅降低了交易对手风险,但也对底层清算系统的实时处理能力提出了极高要求。
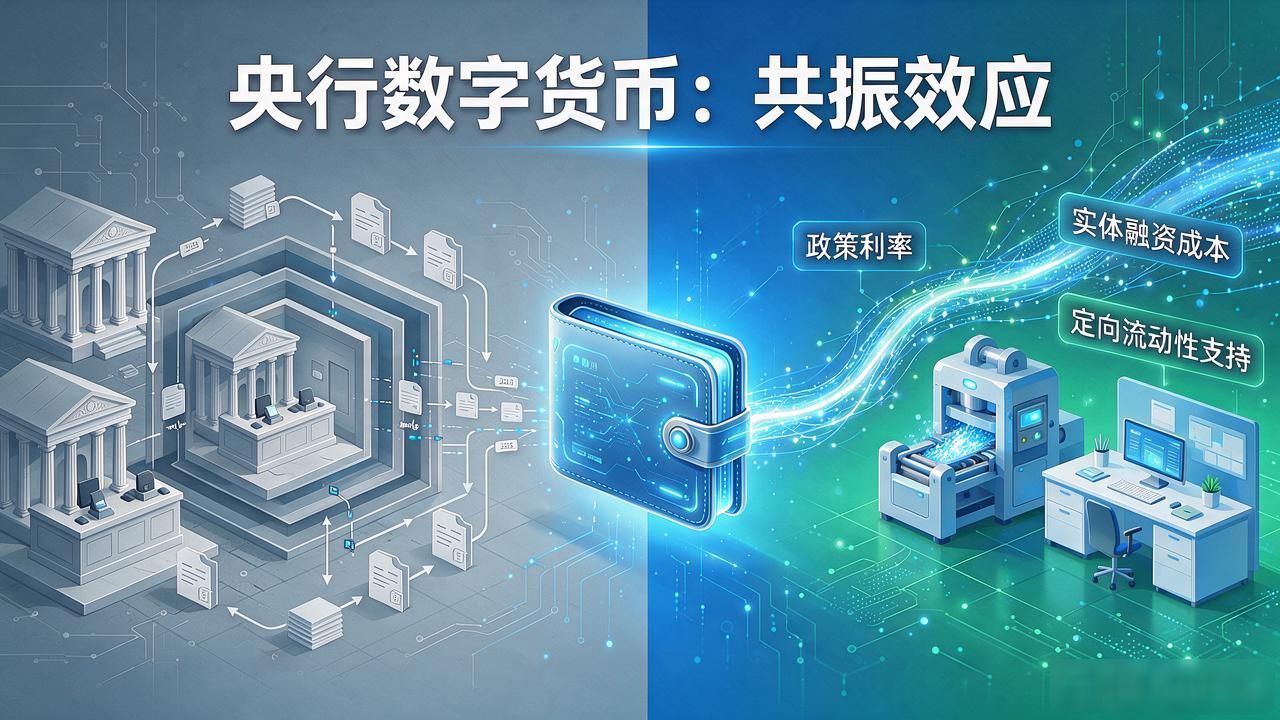
从货币政策传导来看共振央行数字货币,共振意味着政策利率能更精准地影响实体融资成本。传统模式下,资金可能在金融体系内空转,而数字货币的可编程特性使得定向补贴或限制性借贷成为可能。比如,针对小微企业的定向流动性支持,可以通过数字钱包实现精准滴灌,确保资金真正进入生产环节,而非停留在金融套利链条中。
风险管控方面,隐私保护与反洗钱之间的平衡是关键难点。央行拥有全额交易数据,这在打击犯罪、追踪非法资金流方面具有巨大优势,但如何防止数据滥用、保障公民基本隐私权,需要严格的法律法规和技术隔离措施。目前,多地试点正在探索分级授权访问机制,确保数据只在必要时被特定部门调阅,且全程留痕可审计。
未来央行数字货币共振效应解析:从技术协同到政策落地,这种共振效应将延伸至跨境支付领域。多边央行数字货币桥(mCBR)项目旨在解决现行SWIFT体系效率低、成本高的问题。通过实时全额结算,各国央行可以直接持有对方数字货币,绕过商业银行中间层,极大提升外汇储备管理效率。这不仅是技术革新,更是国际货币体系话语权重构的重要筹码,值得持续跟踪其在东盟、中东等区域的落地进展。